Затворањето на Алта банка во Србија и ефектите врз Алта банка АД Битола и Алта осигурување: што може и мора да направи НБРСМ
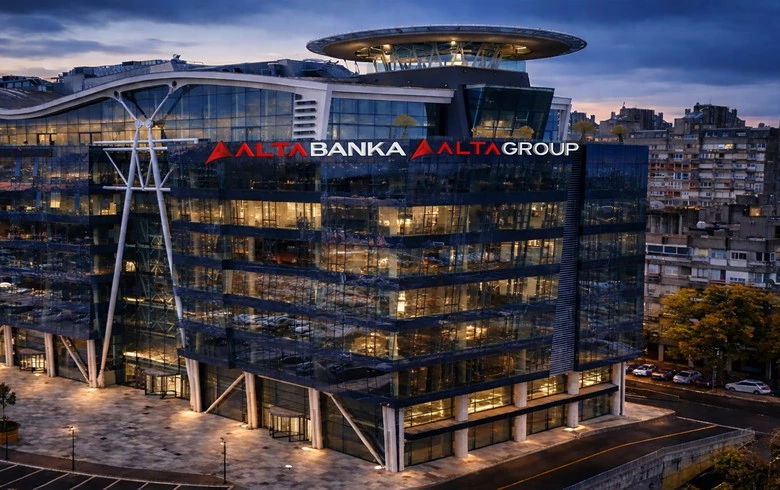
Народната банка на Србија ѝ ја одзеде дозволата на Алта банка а.д. Београд. Агенцијата за осигурување на депозити ќе биде назначена за стечаен управник со судско решение. Одлуката има директно значење и за Македонија, затоа што Алта групацијата има банка, осигурително друштво и други фирми на македонскиот пазар. Овој текст анализира што следува од правна и супервизорска гледна точка. Текстот е аналитички и не тврди дека македонските субјекти работат спротивно на закон. Во моментот на пишување не најдовме официјална одлука или мерка на НБРСМ против Алта банка АД Битола. Законските одредби се наведени општо, па пред примена треба да се проверат во важечкиот пречистен текст.
Структурата на Алта групацијата во Македонија
Алта банка АД Битола. Алта банка АД Белград има 95,13% од акциите на македонската банка. Тоа е поранешната Стопанска банка Битола. Таа е посебно македонско правно лице со своја дозвола, под надзор на НБРСМ.
Алта осигурување АД Скопје. Давор Мацура се стекнал со 100% од акциите на друштвото, поранешно ЗОИЛ Македонија од Битола. Седиштето е преместено од Битола во Скопје. Осигурителните друштва во Македонија не се под надзор на НБРСМ, туку на Агенцијата за супервизија на осигурување (АСО).
Други субјекти. Алта групата отвори и компанија за недвижности во Македонија, а бизнисот е проширен и на платни услуги, лизинг, хотели и енергетика. Овие друштва не се финансиски институции во смисла на банкарската регулатива, но можат да бидат релевантни за анализа на поврзани лица и изложености.
Што значи српската одлука за македонските субјекти
Правниот одговор има три слоја.
1. Нема автоматско одземање на македонската дозвола. Македонската банка е посебно правно лице. Српскиот стечај на матичната банка не ја укинува нејзината дозвола. Одлуката за македонската банка ја носат македонските органи според македонскиот закон.
2. Има индиректни ризици. Матичната банка е мнозински акционер и може да влијае врз ликвидноста, управувањето и довербата на клиентите. Ризиците се:
- ризик од заразување на довербата (reputational contagion) и масовно подигнување депозити;
- изложеност кон поврзани лица и можни трансакции во рамки на групата;
- ризик од неможност на сопственикот да обезбеди капитал или ликвидност при потреба;
- прашање дали сопственикот и понатаму ги исполнува условите за квалификувано учество.
3. Различен регулатор за различни субјекти. Банката е во надлежност на НБРСМ, осигурувањето на АСО, а прашањата за перење пари и можни кривични дела на други органи.
Обврски и овластувања на НБРСМ според македонската регулатива
Законот за Народната банка го определува НБРСМ како супервизор на банките. Народната банка е одговорна за супервизија на банки, штедилници и други финансиски институции. Таа исто така одлучува за започнување постапка на решавање банка и за примена на инструментите и овластувањата за решавање. Законот за банките ги уредува квалификуваното учество, дозволата и нејзиното одземање. Квалификувано учество е директно или индиректно поседување на најмалку 10% од акциите или од правата на глас. З А К О Н ЗА НАРОДНАТА БАНКА НА РЕПУБЛИКА СЕВЕРНА МАКЕДОНИЈА +2
Во пракса, НБРСМ на располагање има следниве чекори, по редослед на ескалација.
Чекор 1: итна вонредна супервизија. Контрола на ликвидноста, капиталот, големите изложености и трансакциите со поврзани лица, особено со матичната банка и друштвата од групата. Тоа е најбрзиот и најмалку инвазивен инструмент.
Чекор 2: барање информации и мерки за заштита. Банката може да се задолжи да достави податоци за изложености кон матичната банка и да се ограничат трансакциите во рамки на групата, доколку се применливи супервизорските мерки од Законот за банките.
Чекор 3: оцена на подобноста на сопственикот. Согласно Законот за банките, акционер со квалификувано учество мора да ги исполнува законските услови. Доколку се појават околности кои ја доведуваат во прашање неговата подобност, надлежниот орган на НБРСМ може да применува мерки, вклучително ограничување на правата на глас или налог за намалување на учеството, според тоа што законот предвидува.
Чекор 4: рана интервенција и посебен надзор. Законот предвидува супервизорски мерки кога банката не ги исполнува барањата за капитал, ликвидност или управување, вклучително мерки за промена на управата и назначување привремен надзор.
Чекор 5: решавање (санација) и последна опција. Ако банката е на работ на пропаст, НБРСМ може да одлучи за решавање банка или, во краен случај, да ја одземе дозволата. Тогаш се активира Фондот за осигурување на депозити. Депозитите на физичките лица се осигурени до 30.000 евра во денарска противвредност по депонент и по банка.
Одлуките за итни мерки треба да бидат пропорционални и засновани на податоци од супервизија. Одземањето на дозвола без реална основа би можело да предизвика самата криза што се обидува да ја спречи. Затоа е потребен баланс.
Што треба да направат НБРСМ и гувернерот Славевски
Траjко Славевски е гувернер на НБРСМ од мај 2025 година. Следниве чекори произлегуваат од законските овластувања и од добрата супервизорска практика. Тоа е препорака, а не тврдење дека НБРСМ не презема активности.
- Јавна комуникација. Кратко официјално соопштение дека депозитите во македонските банки се осигурени, дека српската одлука не ја засега автоматски македонската банка и дека НБРСМ го следи работењето. Мирна и точна комуникација е најдобар лек против паника. Притоа НБРСМ не смее да дава гаранции кои не може да ги исполни.
- Вонредна супервизија на Алта банка АД Битола со фокус на ликвидност, изложености кон матичната банка и сите трансакции од последните недели. НБРСМ соопшти дека редовно го следи работењето на банките и презема активности во рамки на своите надлежности. Сега е време тие активности да бидат интензивирани и документирани.
- Проверка на сопственичката структура и крајниот сопственик. Дали постои подобност на акционерот со квалификувано учество, и кој е реален крајен сопственик и контролор по српската одлука и евентуалниот стечај.
- Заштита од одлив на средства. Ограничување или засилено следење на преносите кон матичната банка и поврзани лица до расчистување на ситуацијата.
- Координација со АСО. Алта осигурување не е во надлежност на НБРСМ. Потребна е размена на информации со АСО, Министерството за финансии, Фондот за осигурување на депозити, Управата за финансиско разузнавање и по потреба Јавното обвинителство.
- План за непредвидени ситуации. Подготвеност на Фондот за осигурување на депозити и на банките-исплатувачи, во случај супервизијата да утврди потреба од понатамошни мерки.
- Соработка со НБС и Агенцијата за осигурување на депозити на Србија. Размена на информации помеѓу супервизорите е клучна за ефективна заштита, особено поради прекуграничната природа на групата. Очекувањето за таква соработка произлегува од практиката на супервизорите, а не од конкретен договор кој ние го потврдивме.
Алта осигурување: каде завршува надлежноста на НБРСМ
Надлежниот регулатор е АСО. Нејзините инструменти се слични: вонредна контрола, оцена на подобноста на сопственикот, барање за покривање на техничките резерви и, во краен случај, мерки кои може да доведат до одземање дозвола или стечај. Важно е да се прави разлика:
- депозитите во банките се осигурени преку Фондот за осигурување на депозити;
- полисите за осигурување се штитат со резерви на друштвото и со гаранциски механизми според Законот за осигурување.
Клиентите на Алта осигурување не треба да ги мешаат двете заштити. Нивните права зависат од солвентноста на осигурителот и од надзорот на АСО.
Што да направат клиентите
- Депонентите на Алта банка АД Битола остануваат заштитени до 30.000 евра по банка. Ако имаат повеќе, може да размислат за распределба.
- Клиентите на Алта осигурување треба да ги следат соопштенијата на АСО и на друштвото, и да ги чуваат полисите и уплатите.
- Сите треба да се информираат од официјални извори. Наводите за пренос на пари кон Македонија, објавени во српските медиуми, засега не се потврдени од надлежни институции. НБРСМ одговори на нив со известување дека го следи работењето на банките.
Заклучок
Српската одлука не значи автоматско затворање на македонските друштва од Алта групацијата, но создава реален супервизорски ризик кој бара итна и документирана реакција. НБРСМ има широки овластувања според Законот за банките и Законот за Народната банка. Најважно е тие да се употребат на време, пропорционално и транспарентно, а населението да добие јасна и точна порака. За Алта осигурување главната одговорност е на АСО, но потребна е тесна координација меѓу институциите.
С.Денесовски