160 ЕВРА НЕДЕЛНО ЗА ШТЕДАЧИТЕ, А ФИРМИТЕ? НБРСМ ЈА ПРЕЗЕДЕ АЛТА БАНКА, А ЈАВНОСТА БАРА ОДГОВОР КОЈ ИЗВЛЕКУВА ПАРИ
Народната банка воведе администрација во Алта банка Битола и им одреди на граѓаните околу 160 евра неделно, истовремено тврдејќи дека банката е „висококапитализирана и ликвидна“. Што од двете е точно, и кој ги штити штедачите кога ќе затреба?
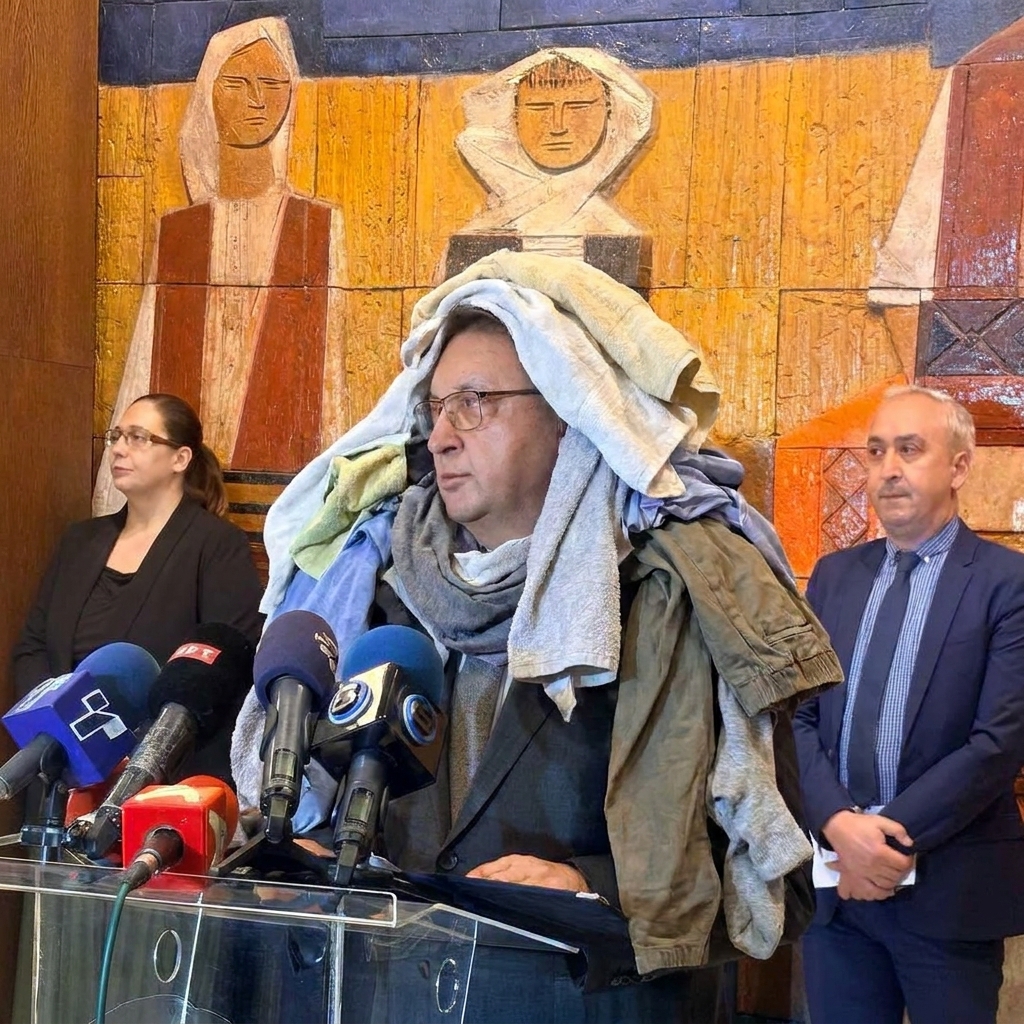
Само ден откако јавноста беше уверувана дека клиентите непречено располагаат со своите пари, гувернерот Трајко Славевски воведе АДМИНИСТРАТИВНА УПРАВА во Алта банка АД Битола. Решението е донесено на 1 ноември и веднаш влезе во сила веднаш. Тројца администратори од Народната банка го презедоа управувањето. За граѓаните, мерката значи едно: неделен лимит за одлив од сметките од 10.000 денари, што се користи преку картичките издадени од банката. Тоа се околу 160 евра неделно, а според информациите на регулаторот и 40.000 денари месечно.
Тука почнуваат прашањата.
Банка што е „ликвидна“, а парите не се исплаќаат?
Во соопштението НБРСМ тврди дека Алта банка Битола е висококапитализирана, ликвидна, со солиден квалитет на кредитното портфолио и ги исполнува сите супервизорски стандарди. Мерката била воведена „исклучиво заради случувањата со акционерот“ во Белград.
Ако банката е ликвидна и ги исполнува сите стандарди, зошто штедачот не може да си ги подигне парите? Ако пак банката не е толку цврста како што се тврди, јавноста има право да го знае тоа. Двете работи не можат истовремено да бидат вистина. Најнеубедливо звучи оправдувањето дека лимитот е „во интерес на граѓаните“.
„Осигурено до 30.000 евра“: за што точно?
Осигурувањето на депозитите е јасно: до 30.000 евра по штедач и банка. Тоа е гаранција за вредност, која се активира само кога банката ќе пропадне и ќе се исплатува од Фондот. Тоа не е гаранција за пристап. Кога регулаторот ќе го ограничи пристапот, штедачот има осигурени пари до кои не може да дојде. Ова не е кршење на законот сама по себе. Но јавноста со години слушаше дека депозитите се „сигурни“, а сега сигурноста значи 160 евра неделно.
Прашање за гувернерот: која е разликата меѓу осигурен и достапен депозит, и зошто тоа не им беше објаснето на граѓаните пред мерката?
Свадба, крштевка, операција
Македонската реалност не се вклопува во лимитот. Некој треба да плати за свадба, за крштевка, за лекување, за станарина или за обврска со рок. Му велите на тој човек дека 10.000 денари неделно ќе мора да му биде доволно? Тој може да го подига износот една седмица, па друга, и така на рати во рок од три месеци, колку што е „максималниот рок на привремените мерки“, според гувернерот.
Втора група се пензионерите. Ако пензијата е на сметка во оваа банка, тие ќе мораат да одат повеќе пати по помали суми. Регулаторот соопшти дека дел од филијалите ќе останат отворени за оние што немаат електронско банкарство, што е добро. Но јавноста мора да знае колку и кои.
Уште едно неправедно решение: обврските кон самата банка, односно отплатата на кредити, остануваат надвор од лимитот. Значи, должникот може да плаќа без ограничување, а штедачот не може да си ги подига сопствените пари.
„Ударниот“ дел: што е со фирмите и поврзаните лица?
Според објаснувањето на гувернерот, плаќањата меѓу сметките во рамките на Алта банка остануваат неограничени, и за физичките и за правните лица. Фирмите ќе можат да плаќаат на свои клиенти што имаат сметка во истата банка.
Соопштението на НБРСМ не одговара на најважното прашање: каков е режимот за одлив од сметките на правните лица кон други банки? Ако нема ограничување, фирмите можат уште денес да ги префрлат парите во други банки, и ќе се случи токму она што лимитот требаше да го спречи. Ако пак има, тоа мора јасно да се каже.
Особено е чувствително прашањето за поврзаните правни лица. Алта групата на Давор Мацура има низа друштва во Македонија, меѓу кои и осигурително друштво. Нема доказ дека било кое од нив ќе ги повлече парите. Но токму затоа НБРСМ мора да одговори на следново:
- Дали за правните лица, особено за поврзаните со сопственикот, постои ограничување за одлив надвор од банката?
- Што се случи во последните денови? Медиуми објавија дека денот пред мерката се подигнати околу два милиони евра. Кој ги повлекол парите, и дали меѓу нив имало поврзани лица?
- Дали НБРСМ има увид во сите трансфери од последните недели, и колку од парите веќе ја напуштиле банката?
- Која е правната основа за мерката и зошто лимитот е само за граѓаните?
Ако одливот на средства од поврзани фирми се покаже како реален, а обичниот штедач е оној што плаќа со 160 евра неделно, тоа е политички и етички скандал и без разлика на правната формалност.
Што вели регулаторот
Праведно е да се наведат и аргументите на НБРСМ. Администрацијата е привремена, најмногу три месеци, и гувернерот очекува решение побрзо. Според него, веќе имало четири-пет заинтересирани финансиски институции за купување на акциите на белградската банка, на која ѝ се одзема правото на глас. Лимитот за граѓаните, според регулаторот, ја штити банката од масовна паника и ги чува средствата за сите штедачи подеднакво. Во периодот на администрација ќе се оптимизира и мрежата на филијали и експозитури.
————————————————————————————————————————————————
Мерката може да е законска и добронамерна. Но начинот на кој е воведена остава три цртички: јавност што претходно беше смирувана, граѓани што ги плаќаат последиците на проблем што не го предизвикале, и неодговорено прашање за оние со најголеми сметки.
Гувернерот Славевски има можност да докаже дека ова е заштита, а не казна. За тоа му треба нешто повеќе од соопштение: јасна слика за одливот, режимот за правните лица и рок во кој граѓаните ќе си ги добијат парите.
С.Денесовски