АЛТА БАНКА БИТОЛА ПОД ПРИТИСОК: Српскиот стечај ја тресе македонската банка, а прашањата за НБРСМ се повеќе од одговорите
Редици пред банкоматите, загуба од 48,6 милиони денари и матична банка во стечај. Дали Алта банка Битола има доволно ликвидност за да ја издржи паниката и што мора да направи Народната банка?
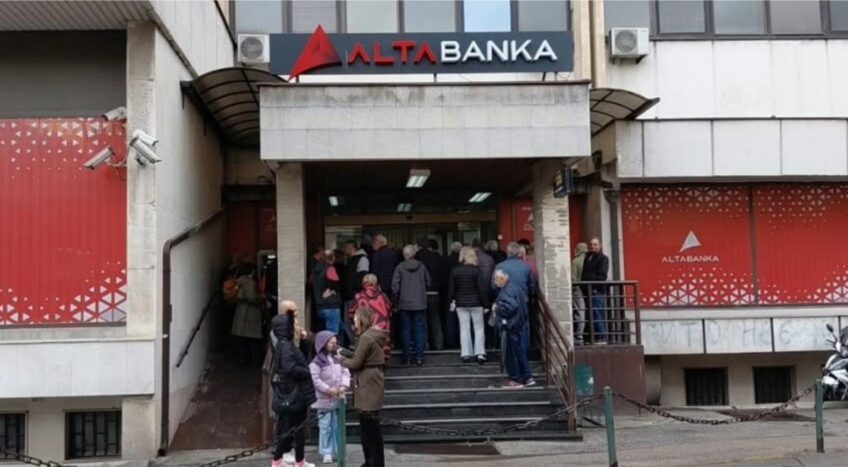
Откако Народната банка на Србија ѝ ја одзеде дозволата на Алта банка а.д. Белград, пред експозитурите и банкоматите на Алта банка во Битола се појавија редици. Штедачите сакаат да ги подигнат парите. Македонската банка и регулаторот порачуваат дека нема причина за паника, но бројките и законот отвораат прашања на кои јавноста сè уште нема одговор.
Две банки, една сенка
Правната позиција е јасна. Алта банка АД Битола, поранешната Стопанска банка Битола, е посебно правно лице со своја дозвола. Српскиот стечај не води автоматски кон стечај на македонската банка. Но белградската банка е нејзин доминантен акционер, па влошувањето кај сопственикот директно го засега довербата кај клиентите.
Преземањето беше брзо. Во септември 2025 Комисијата за хартии од вредност ѝ дозволи на белградската банка понуда по 3.777 денари за акција. Во октомври 2025 таа веќе имаше околу 93% од акциите. Законот бара за таков зафат претходна согласност на НБРСМ, како и постојана оцена дали акционерот со квалификувано учество ги исполнува условите за подобност и финансиска стабилност. Прашањето денес е дали таа оцена била доволно длабока.
Што покажуваат бројките
Според официјалните податоци на НБРСМ од 29 октомври 2026:
- Депозити: околу 7,2 милијарди денари (118 милиони евра)
- Актива: околу 11 милијарди денари (183 милиони евра)
- Капитал и резерви: околу две милијарди денари (32 милиони евра)
- Загуба за девет месеци: 48,6 милиони денари (790 илјади евра)
Капиталот е позитивен, а средствата ги надминуваат обврските. Тоа е солвентност. Ликвидноста е друга приказна.
Зошто ликвидноста е клучното прашање
Банката депозитите ги вложува во кредити, а кредитите не можат да се претворат во готовина за еден ден. Ако поголем дел од штедачите и правните лица во краток рок побараат пари, банката мора да ги исплати од готовина, средства кај централната банка и хартии што брзо се продаваат. Осигурувањето до 30.000 евра ги смирува ситните штедачи, но корпоративните депозити и износите над лимитот се најосетливи и први заминуваат.
Дополнителен проблем е тоа што матичната банка повеќе не може да обезбеди ни капитал, ни ликвидност. Ако македонската банка има пласмани или побарувања кон белградската банка, тие средства се ризични. Законот за банките го уредува токму тоа: ограничувања за изложеноста кон акционери со квалификувано учество и поврзани лица, како и обврска банката постојано да одржува пропишана ликвидност.
Кредитот што бара одговор
Во јавноста циркулира навод дека банката, веднаш по преземањето, одобрила кредит од пет милиони евра на компанија чиј акционер бил поврзан со банката. Но ако постои, правилата се јасни. Корисникот треба да се оцени како поврзано лице. Мора да се почитуваат лимитите за големи изложености. Кредитот мора да има соодветно обезбедување и класификација. Одговорот треба да го даде банката, а НБРСМ мора да го провери.
Што мора да направи НБРСМ
Законот за банките и Законот за решавање банки му даваат на супервизорот широк избор на мерки:
- Вонредна супервизија на ликвидноста, со дневно известување.
- Проверка на сите изложености кон матичната банка и групата.
- Оцена на сопственикот. Матичната банка е во стечај, па акциите ќе мора да сменат сопственик. НБРСМ одлучува кој може да ги купи.
- Рана интервенција. Законот предвидува мерки при влошена ликвидност, солвентност или влошена состојба на акционерот.
- Решавање на банка како последна опција. Законот не бара претходно да се исцрпат мерките на рана интервенција.
- Јасна и редовна комуникација. Јавноста треба да добива показатели, а не само уверувања.
Прашања без одговор
- Колкав е одливот на депозити во последните денови?
- Колку е изложена македонската банка кон матичната банка и групата?
- Постои ли кредит од пет милиони евра и под кои услови е одобрен?
- Кој ќе ја докапитализира банката ако загубата продолжи?
- Што ќе се случи со акциите на македонската банка во стечајот на сопственикот?
Заклучок
Македонската банка не е во стечај и има позитивен капитал. Но загубата, падот на приходите и губењето на сопственичката поддршка ја прават ранлива токму кога довербата е најкревка. Следните денови ќе покажат дали НБРСМ ќе делува на време, пропорционално и транспарентно или ќе чека проблемот да стане поголем од што може да се решава.